
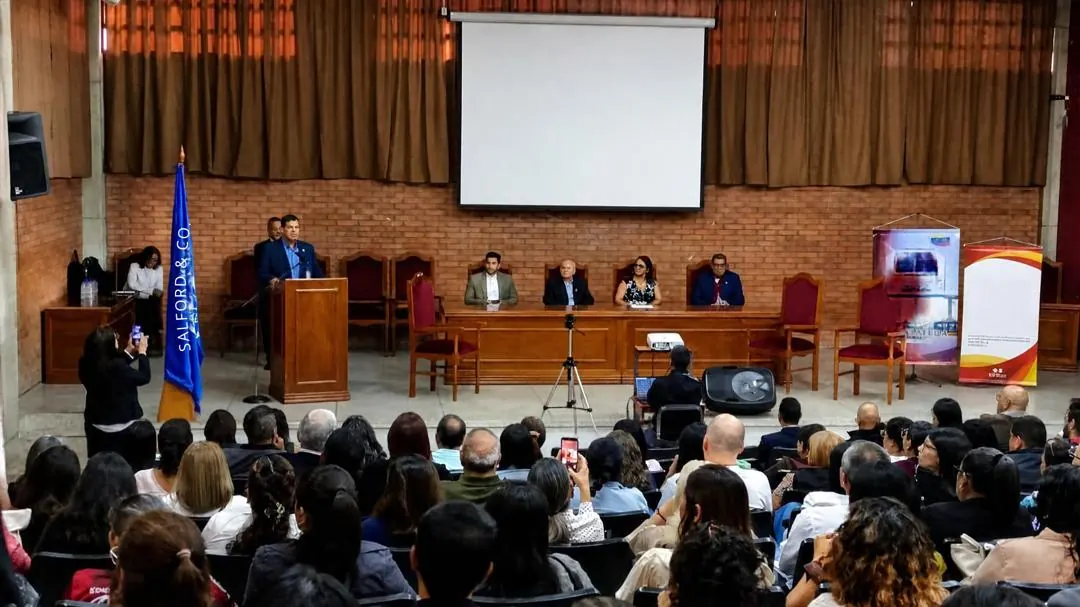
La obligatoriedad de inscripción en el Registro Unificado de Sujetos Obligados (RUSO) ante la Oficina Nacional Contra la Delincuencia Organizada y Financiamiento al Terrorismo (ONCDOFT) ha generado un intenso debate en los foros profesionales del país. Frente a la recurrente tentación de calificarlo como una simple carga burocrática o una mera inscripción, los colegios de contadores, administradores y economistas del Estado Mérida convocaron a una jornada especializada para examinar el impacto real de esta regulación.
El evento contó con la participación central de nuestro director y actual presidente de la Sociedad Venezolana de Compliance, MSc. Samuel Acuña Lara, quien disertó sobre la responsabilidad penal, los estándares internacionales del GAFI y el estándar probatorio exigible a las Actividades y Profesiones No Financieras Designadas (APNFD).
El esquema ACAI bajo la lupa
La intervención inició con un análisis riguroso de la cadena de valor que las organizaciones criminales buscan instrumentalizar para el lavado de activos. Acuña desglosó cómo los evaluadores internacionales y los reportes de tipologías de la ONCDOFT y la UNIF han identificado el riesgo crítico de los despachos integrados que prestan servicios jurídicos, contables e inmobiliarios bajo una misma dirección (el esquema ACAI):
- El Abogado: Instrumentalizado para crear estructuras corporativas opacas o empresas de papel.
- El Contador: Utilizado para certificar ingresos y validar balances de apertura o aumentos de capital carentes de soportes económicos sustentables.
- El Agente Inmobiliario: Quien concreta la colocación del capital ilícito en activos tangibles comerciales o de lujo.
El mensaje para la academia en este sentido es que cuando estos tres actores operan sin controles cruzados independientes, la apariencia de legalidad construida no resiste una experticia técnica financiera del Ministerio Público.
La asimetría del umbral de sujeción: Actividad vs. Mandato
Uno de los puntos de mayor impacto doctrinario fue la distinción técnica entre las profesiones liberales y el corretaje de bienes raíces:
Abogados y Contadores Públicos (Art. 9, numeral 9 LOCDOFT / R. 22.d GAFI), su condición de sujeto obligado no deriva del título universitario ni del litigio procesal, sino que es funcional y transaccional. Se activa exclusivamente cuando administran fondos, gestionan cuentas bancarias, constituyen compañías o estructuran compraventas por cuenta de clientes.
Corredores inmobiliarios (Art. 9, numeral 10, lit. "a" LOCDOFT / R. 22.b GAFI), su sujeción es objetiva y universal. Nace del giro habitual del negocio desde el primer día, imponiéndoles una debida diligencia dual obligatoria tanto sobre el comprador (origen de fondos) como sobre el vendedor (destino de los recursos).
Desde Siety Compliance agradecemos a las autoridades y a la comunidad académica por abrir espacios de debate técnico indispensables para blindar el ejercicio profesional frente a las exigencias regulatorias nacionales e internacionales.